통장 이자 알림 뜰 때마다 설레시죠? 열어보면 커피 한 잔 값.
그마저도 아아는 안 되고 믹스커피
근데 요즘 증권사 동네 분위기가 심상치 않거든요. 연 5%대 특판이 튀어나오고, 이틀 만에 완판까지 나왔어요.
오늘은 9월 말 기준 발행어음 금리 판도, 짧고 굵게 정리해 드립니다. 끝까지 보시면 "그래서 1,000만원 넣으면 얼마 받냐"까지 계산해 드려요.
발행어음, 3초 요약
- 증권사가 자체 신용으로 발행하는 만기 1년 이내 단기 금융상품
- 자기자본 4조원 이상 초대형 IB로 지정된 종투사만 발행 가능
- 체감은 예금, 본질은 "증권사한테 돈 빌려주고 이자 받기"
종류는 딱 3가지
- 약정형 — 기간 정해두고 묵히는 타입. 은행 정기예금 포지션. 기간 길수록 금리 ↑
- 수시형 — 아무 때나 넣고 빼는 타입. 파킹통장 포지션. 금리는 제일 낮음
- 적립형 — 매달 조금씩 붓는 타입. 적금 포지션. 한국투자 4.6%, 다른 곳은 4.35% 수준
한 줄 정리: 목돈은 약정형, 비상금은 수시형, 월급 쪼개기는 적립형. 이거 하나만 외우셔도 절반은 먹고 들어갑니다.
판이 커졌다, 사업자 9곳 시대
- 원래 미래에셋·한국투자·NH투자·KB 4곳
- 작년 11월 키움, 12월 신한투자·하나 합류
- 이달 삼성·메리츠까지 추가 → 총 9곳
- 막내 메리츠는 10월 26일 목표로 첫 상품 출시 준비 중, 특판도 준비
한 줄 평: 증권사판 금리 오징어게임, 개막했습니다. 신규 사업자가 늘수록 "첫 손님 모시기" 특판이 계속 나온다는 뜻이라, 소비자 입장에선 꿀 빨 타이밍이죠.
특판 금리, 누가 제일 세냐
삼성증권
- 9월 이후 신규 고객: 2~90일물 연 5.5%, 1인당 100만원 한도
- 기존 종합계좌 고객: 1년물 연 4.3%, 최대 3억원 한도
- 1100억원 규모 특판이 이틀 만에 완판
키움증권
- 생애 최초 계좌 개설 고객: 만기 1년 세전 연 5%, 1인당 최대 10억원
한국투자증권
- 신규 고객 e특판: 365일 4.9%, 181일 4.6%
특판 공통점도 눈치채셨나요? 거의 다 "신규 고객 한정"이에요. 이미 그 증권사 계좌가 있으면 대부분 대상이 아니니, 아직 안 뚫은 증권사가 어딘지부터 확인하는 게 순서입니다.
특판 말고 '평소 체급'은? (1년 약정형)
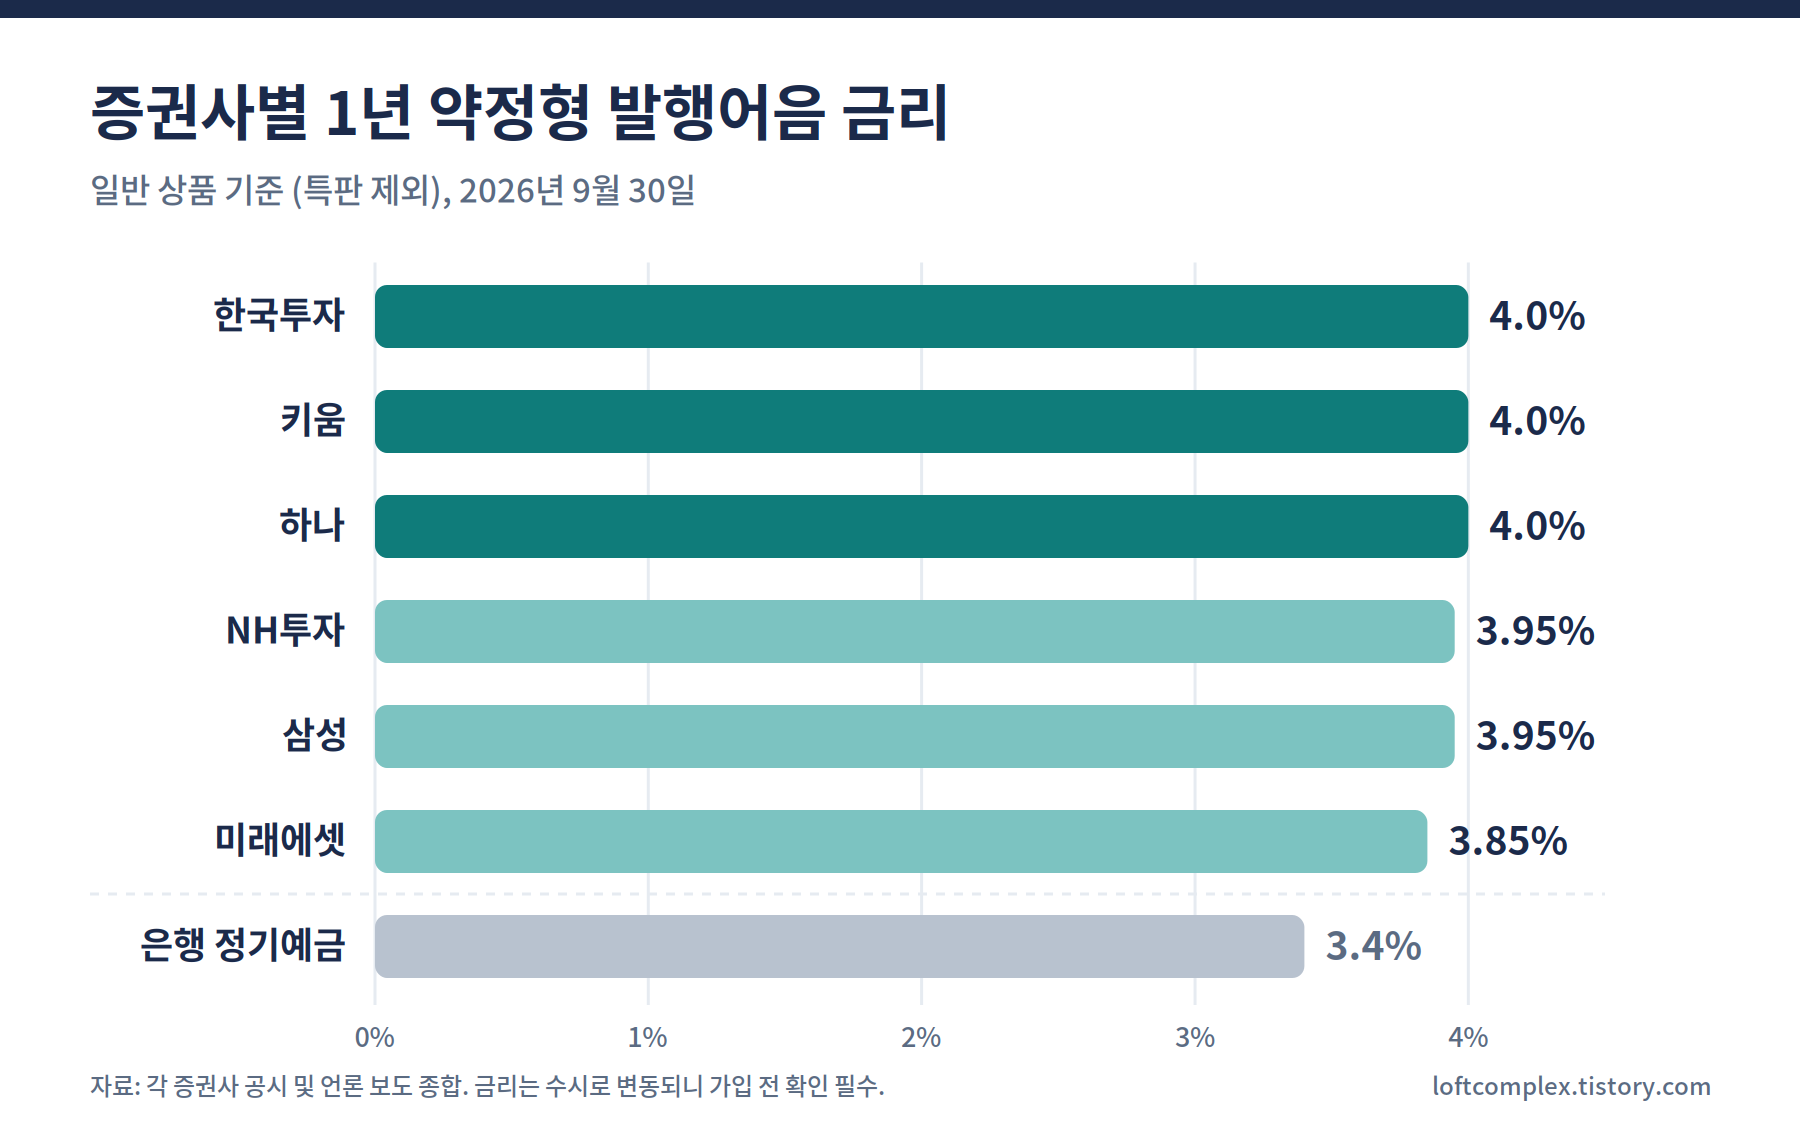
| 증권사 | 1년 약정형 일반 금리 |
|---|---|
| 한국투자 | 4.0% |
| 키움 | 4.0% |
| 하나 | 4.0% |
| NH투자 | 3.95% |
| 삼성 | 3.95% |
| 미래에셋 | 3.85% |
- 미래에셋은 1분기 3.20% → 3.85%, NH투자는 3.20% → 3.95%로 인상
- 비교용: 시중은행 1년 정기예금은 줄인상 후에도 3.4% 안팎
- 특판 없이도 4%대 진입. 은행 입장에선 좀 억울할 듯요.
그래서 1,000만원 넣으면 얼마 받아요?
퍼센트로만 보면 감이 안 오죠. 1,000만원을 1년 묵혔을 때로 바로 계산해 봤어요. (이자소득세 15.4% 차감 기준)
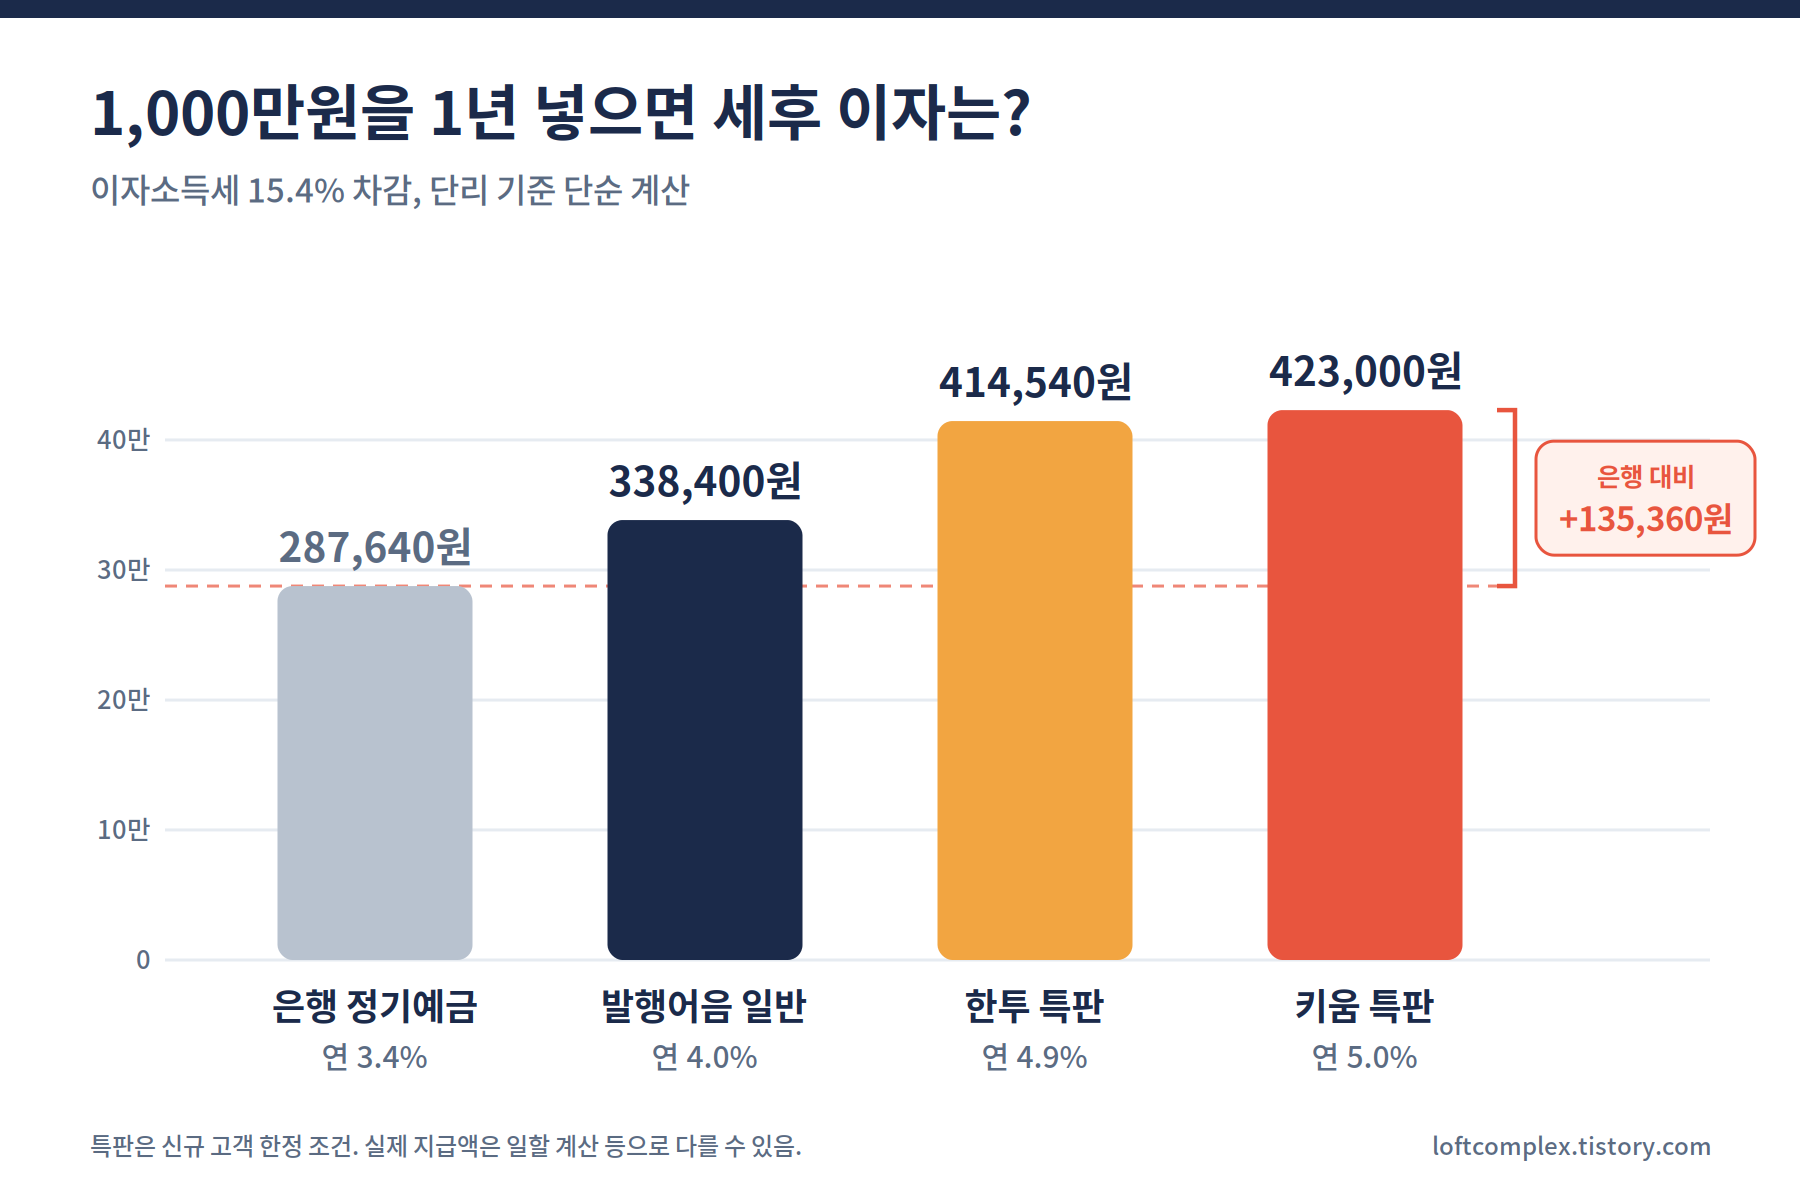
| 상품 | 금리 | 세전 이자 | 세후 이자 |
|---|---|---|---|
| 은행 정기예금 | 3.4% | 340,000원 | 287,640원 |
| 발행어음 일반 | 4.0% | 400,000원 | 338,400원 |
| 한투 특판 | 4.9% | 490,000원 | 414,540원 |
| 키움 특판 | 5.0% | 500,000원 | 423,000원 |
- 은행 예금 vs 발행어음 일반: 세후 약 5만원 차이
- 은행 예금 vs 키움 특판: 세후 약 13만 5천원 차이
- 13만원이면… 국밥 13그릇.
물가 생각하면 10그릇
금액이 커질수록 차이도 정직하게 커져요. 5,000만원이면 은행 대비 특판 차이가 세후 60만원대까지 벌어집니다.
수시형은? 파킹통장 긴장해
- 키움 3.0% / 하나 3.0% / 한국투자 2.85%
- 조건 덕지덕지 붙은 파킹통장보다 오히려 나을 수 있거든요
- 넣었다 뺐다 자유로운 게 포인트
은행 예금 vs 발행어음 vs 파킹통장, 한 장 비교
| 구분 | 은행 정기예금 | 발행어음 | 파킹통장 |
|---|---|---|---|
| 금리 | 3%대 중반 | 4%대 (특판 5%대) | 2~3%대 (조건부) |
| 예금자보호 | O (1억원까지) | X | O (1억원까지) |
| 입출금 | 만기까지 묶임 | 수시형은 자유 (영업시간) | 24시간 자유 |
| 이런 분께 | 안전이 최우선 | 금리 조금이라도 더 | 언제든 꺼낼 비상금 |
정답은 없어요. 다만 "전부 한 바구니"보다는 비상금은 파킹통장, 1년 안 쓸 돈은 발행어음, 절대 잃으면 안 되는 돈은 예금. 이렇게 나눠 담는 분들이 많습니다.
근데 왜 이렇게 올랐어요?
- 한국은행 기준금리 연 2.50% → 2.75% 인상 (7월)
- 연준도 9월 FOMC에서 3.75~4.00%로 인상
- 주요 증권사 발행어음 금리, 1분기 대비 만기별 0.4~0.8%p 상승
- 다만 업계는 추가 인상엔 속도 조절 전망
즉, "더 오르겠지?" 하고 존버하는 건 비추. 지금이 고점일 수도 있어요.
가입 방법, 3단계면 끝
- 증권사 앱 설치 & 비대면 계좌 개설 — 신분증만 있으면 10~20분. 특판 노린다면 "처음 쓰는 증권사"로 고르기
- 계좌에 돈 넣기 — 은행에서 증권 계좌로 이체
- 앱에서 '발행어음' 검색 → 유형·기간 선택 → 매수 — 영업시간 안에 해야 한다는 것만 기억하세요
금요일 밤에 "지금 해볼까?" 했다가 월요일까지 기다리는 건… 네, 저도 해봤습니다.
의욕은 주말에 사라짐
가입 전 체크리스트 (이거 안 보면 손해)
✅ 예금자보호 X — 발행사 신용으로 원리금 지급, 신용도 확인 필수
✅ 거래시간 제한 — 대부분 영업일 영업시간에만 매수·환매 (주말 급전 불가)
✅ 세금 — 이자소득세 15.4% 원천징수, 광고 금리는 전부 세전
✅ 중도해지 — 약정형은 중간에 빼면 약정 금리보다 낮게 적용
✅ 특판 조건 — 신규 고객 한정, 한도, 조기 마감 여부 확인
※ 이 글은 개인적으로 정리한 정보이며 특정 상품 가입을 권유하지 않습니다. 금리는 수시로 바뀌니 가입 전 각 증권사 앱에서 최신 조건을 꼭 확인하세요. 이자 계산은 단순 세후 추정치이며 실제 지급액과 다를 수 있습니다. (2026년 9월 30일 기준)
여러분은 예금파? 발행어음파?
이미 특판 탑승하신 분은 몇 %에 타셨는지 댓글로 자랑 좀 해주세요 🙌
도움 됐다면 공유는 사랑입니다!
'주식 · 경제' 카테고리의 다른 글
| 7월 FOMC 미리보기 | 금리 동결이 유력한데, 왜 시장은 긴장할까 (0) | 2026.07.27 |
|---|---|
| 미국 국채 금리 움직임이 수상하다. 물려버린 미국채 커버트콜 ETF (0) | 2026.07.26 |
| "1600원 간다"던 환율은 왜 1400원대로 내려왔나 | 그리고 왜 다시 오를 수밖에 없나 (1) | 2026.07.23 |
| 생각없이 사는 것 같은 직장 동료도 갖고 있는 IRP, 단점을 알아보자 (0) | 2023.01.13 |
| 올여름, 지옥불반도가 펼쳐진다. 역대급 더위! 폭염 수혜주 정리 (0) | 2020.05.18 |


