계좌를 열 때마다 마음이 복잡했다. 평단가 9,227원, 현재가 6,955원. 약 -24.6%
연 13% 배당을 준다는 ETF인데 계좌 총액은 왜 이 모양인가. 물을 타야 하나, 그냥 둬야 하나. 감으로 결정하기는 싫어서 원인부터 찾아보기로 했다.
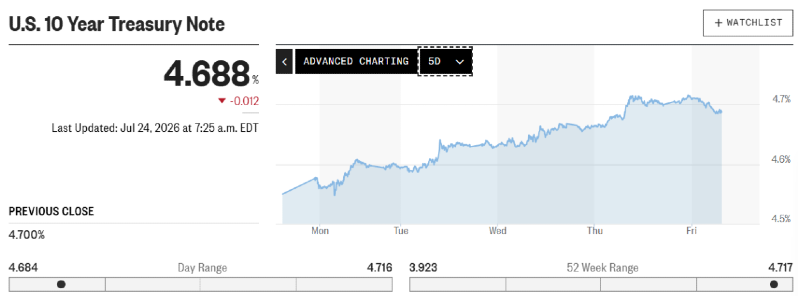
그러다 아무도 크게 떠들지 않는 지표 하나에 도달했다. 미국 30년 만기 국채 금리다. 당장 시장을 흔드는 뉴스는 아니다. 그런데 하락론자들이 조용히 이것만 보고 있고, 내 계좌가 이 모양인 이유도 정확히 여기 있었다.
먼저 이 지표가 왜 이상한지부터 보자.
이상한 점 ① 5%를 '잠깐' 넘은 게 아니다
금리가 5%를 찍었다는 뉴스 자체는 새롭지 않다. 문제는 찍고 내려오지 않는다는 것이다.
블룸버그 데이터 기준, 30년 만기 미국 국채 금리가 5%를 넘어선 거래일이 올해 27거래일에 달한다. 전체 거래일의 19%다. 다섯 번 중 한 번꼴로 5% 위에 있었다는 뜻이다. 특히 최근에는 12거래일 연속으로 5%를 넘겼다. 2007년 금융위기 이후 최장 기간이다.
스파이크가 아니라 상태다. 이게 첫 번째 이상 신호다.
이상한 점 ② 기준금리는 낮은데, 장기금리만 높다
여기가 진짜 이상한 대목이다.
2007년에도 30년물이 50거래일 연속 5%를 넘은 적이 있다. 그러니 "그때도 있었던 일"이라고 넘길 수도 있다. 그런데 결정적 차이가 있다. 지금은 그때보다 기준금리가 1.5%포인트 낮다.
정책금리를 낮춰 놓았는데도 30년짜리 돈값은 그때만큼 비싸다는 얘기다. 보통 중앙은행이 금리를 누르면 장기금리도 따라 내려온다. 그 연결이 헐거워졌다. 시장이 연준의 정책금리와 무관하게 장기 자금에 더 높은 값을 매기고 있다는 신호다.
그래서 체감 금리는 숫자로 보이는 것보다 훨씬 높다.
이상한 점 ③ 청구서가 이미 도착했다
이 상태가 유지되면 어떻게 되는지는 계산서에 찍혀 나온다.
2026년 1분기 미국 연방정부의 이자 지급액은 연율 환산 1조 2,300억 달러, GDP의 4.18%에 해당한다. 이자 비용이 4,000억 달러 수준이던 팬데믹 이전과 비교하면 세 배다. 미국 국가부채 자체는 39조 달러를 넘어섰다.
더 고약한 건 구조다. 미국 공공부채의 약 3분의 1이 매년 만기를 맞아 갱신되고, 그때마다 이자율이 제로에 가깝던 2020~2021년이 아니라 오늘의 금리 곡선으로 재설정된다. 싸게 빌린 빚이 매년 비싼 빚으로 갈아타는 중이다.
왜 이렇게 됐나: 빌리려는 줄이 너무 길다
원인은 의외로 단순하다. 돈을 빌리려는 쪽이 몰렸다.
한쪽은 정부다. 누빈 자산운용의 채권전략책임자는 장기금리를 밀어 올리는 가장 큰 요인으로
막대한 국가부채와 재정적자를 지목했다.
다른 한쪽은 빅테크다. AI 인프라 구축 자금을 마련하려 민간 기업들이 회사채를 대거 발행하는 것도 금리를 밀어 올리고 있다.
누빈 측 표현대로 정부와 하이퍼스케일러, 일반기업이 모두 장기 채권시장에서 투자자를 놓고 경쟁하는 상황이다.
빌리려는 사람이 줄을 서면 이자는 오른다. 시장은 지금 "더 빌리고 싶으면 더 얹어라"라고 요구하는 중이다.
그래서 내 계좌가 이 모양이었다
이제 처음의 질문으로 돌아간다.
먼저 채권의 기본. 채권은 금리가 오르면 가격이 떨어진다.
내가 든 4% 채권이 있는데 새 채권이 5%를 준다면, 내 것은 싸게 팔아야 팔린다.
그리고 만기가 길수록 이 효과가 커진다.
30년물이 금리 변화에 가장 격렬하게 반응하는 이유이고, 장기채 투자가 사실상 "앞으로 금리가 내려간다"에 거는 베팅인 이유다.
내가 ISA에 담은 "TIGER 미국30년국채커버드콜액티브(H)" 는 2024년 2월 상장한 상품으로,
미국 장기채권을 커버드콜 전략으로 운용해 월배당을 지급한다.
여기서 세 가지가 겹쳤다.
첫째, 베팅의 전제가 계속 미뤄지고 있다. 금리가 내려와야 채권 가격이 오르는데, 위에서 봤듯 5% 위에서 버티는 중이다. 기초자산이 눌려 있으니 ETF 가격도 힘을 못 쓴다.
둘째, 커버드콜은 위를 막아둔 구조다. 이 전략은 기초자산을 사면서 그 자산의 콜옵션을 판다. 하락할 때는 옵션 매도 프리미엄만큼 손실이 완충되지만, 상승할 때는 수익이 일정 수준에서 제한된다. 방어에는 유리하고 반등에는 불리하다.
셋째, (H)는 환헤지형이다. 환율이 올라도 그 이득을 가져가지 못한다. 실제로 이 ETF의 수익률 부진 원인으로 환헤지 전략이 거론된 바 있다. 원화 약세 국면이 길었던 걸 생각하면 아쉬운 대목이다.
그래서 결과는 이렇게 된다. 연 분배율 13%대로 월배당 채권 ETF 중 상위권을 기록했지만, 같은 기간 가격 수익률은 부진했다.
분배율과 총수익은 다른 얘기다. 매달 배당이 꽂혀도 기초자산이 그만큼 빠지면 계좌 총액은 제자리다.
내 -24.6%는 딱 그 증거물이다.
그래서 물을 탈 것인가
조사를 마치고 나니 판단에 필요한 게 정리됐다. 내 기준으로 짚어본 것들이다.
하나, 표면 손실이 전부는 아니다. 이 상품은 매달 분배금이 나온다. 보유 기간에 받은 분배금을 합치면 실제 총수익 관점의 손실은 -24.6%보다는 작다. 물론 계좌 평가액이 아픈 건 아픈 거다.
둘, 물타기는 결국 전제에 대한 베팅이다. 이 상품은 "금리가 내려간다"에 걸고 기다리는 구조다. 그러니 물을 탄다는 건 그 전제를 더 크게 믿겠다는 뜻이 된다. 문제는 위에서 본 대로 국가부채와 AI發 회사채라는 두 압력이 그대로라, 그 전제가 언제 실현될지 알 수 없다는 점이다. 전제가 더 미뤄지면 물탄 금액만큼 손실도 커진다.
셋, 반등이 와도 커버드콜은 상방이 제한된다. 이게 개인적으로 가장 크게 다가온 부분이다. 금리가 내려와 채권 가격이 튀어도, 커버드콜 구조상 그 상승분을 온전히 가져가지 못한다. 하락은 완충하지만 반등도 깎는다. "떨어진 만큼 다시 오르겠지"라는 계산이 이 상품에서는 그대로 성립하지 않는다.
그래서 지금 내 결론은 이렇다. 서둘러 크게 담을 이유는 못 찾았다. 금리가 꺾이는 신호가 확인되기 전까지는 일단 더 지켜보려 한다. 담더라도 한 번에 몰지 않고 아주 조금씩, 분할로. 그리고 정말 조심할 국면은 지금 5%가 아니라 여기서 더 올라가는 때일 것이다. 30년물이 계속 위를 향한다면 그때는 한 번 멈춰 서서 볼 생각이다.
다시 말하지만 이건 내 개인적인 판단이다. 나는 전문가가 아니고, 각자 자금 사정과 투자 기간이 다르다.
따라 하시라고 쓴 글이 아니다.
'주식 · 경제' 카테고리의 다른 글
| 발행어음 특판 5.5% 실화? | 9곳 총정리 (0) | 2026.09.30 |
|---|---|
| 7월 FOMC 미리보기 | 금리 동결이 유력한데, 왜 시장은 긴장할까 (0) | 2026.07.27 |
| "1600원 간다"던 환율은 왜 1400원대로 내려왔나 | 그리고 왜 다시 오를 수밖에 없나 (1) | 2026.07.23 |
| 생각없이 사는 것 같은 직장 동료도 갖고 있는 IRP, 단점을 알아보자 (0) | 2023.01.13 |
| 올여름, 지옥불반도가 펼쳐진다. 역대급 더위! 폭염 수혜주 정리 (0) | 2020.05.18 |


